Деньги и налоги
Налог на вклады в 2026 году: с какой суммы, расчёт в 5 шагов
Налог на вклады платят не со всей суммы на счёте, а только с процентов сверх лимита. За 2025 год лимит 210 тыс ₽: с того, что выше, берут 13%, а с процентов больше 2,4 млн ₽ берут 15%. Уведомления налоговая рассылает с 21 сентября 2026 года, заплатить нужно до 1 декабря
Открой приложение каждого банка, где у тебя есть вклад, накопительный счёт или карта с процентом на остаток, и выпиши, сколько процентов пришло за прошлый год. Сложи всё вместе и вычти лимит. Осталось больше нуля? Умножь остаток на 0,13 и отложи эту сумму до декабря
Эта статья для тех, у кого есть вклады, и кто не хочет осенью получить «письмо счастья» из налоговой на сумму, которую не ждёшь. Я работаю с новостройками Москвы и Подмосковья, и деньги на первоначальный взнос у покупателей очень часто сначала лежат на вкладе. Поэтому вопрос «сколько с меня возьмут» я слышу каждую осень. Ниже всё, что нужно, чтобы посчитать налог самой, заранее и без бухгалтера
С какой суммы платят налог на вклады в 2026 году
В 2026 году налог платят те, у кого проценты по всем вкладам и счетам за 2025 год вместе оказались больше 210 тыс ₽. Лимит считают по формуле из статьи 214.2 Налогового кодекса: 1 млн ₽, умноженный на самую высокую ключевую ставку ЦБ на 1-е число месяца за год (текст закона). В 2025 году это было 21%
Лимит один на человека, а не на банк. Если у тебя три вклада в трёх разных банках, проценты по ним складываются. Налог берут только с того, что вышло за лимит, всё, что внутри лимита, остаётся твоим целиком
| За какой год проценты | Самая высокая ключевая ставка на 1-е число | Лимит без налога |
|---|---|---|
| 2023 | 15% | 150 тыс ₽ |
| 2024 | 21% | 210 тыс ₽ |
| 2025 | 21% | 210 тыс ₽ |
| 2026 | 16%, пока | 160 тыс ₽, если ставка до 1 декабря не поднимется выше 16% |
Ставки взяты из таблицы ключевой ставки Банка России. На 1 сентября 2026 года ставка 14%, так что за 2026 год лимит почти наверняка будет 160 тыс ₽. Простая прикидка: при ставке вклада около 21% лимит закрывает проценты ровно с 1 млн ₽. Лежит больше, значит, налог скорее всего придёт
За какой год платишь и когда: сроки без путаницы
Налог на вклады всегда приходит через год: в 2026 году платят за проценты 2025 года, а налог с процентов 2026 года придёт осенью 2027-го. Банк сам ничего не удерживает, он только передаёт в налоговую, сколько процентов тебе выплатил (разъяснение ФНС). Считает налог и присылает уведомление налоговая
| Проценты получены | Лимит | Когда платить |
|---|---|---|
| в 2024 году | 210 тыс ₽ | уведомление осенью 2025, заплатить до 1 декабря 2025 |
| в 2025 году | 210 тыс ₽ | уведомление с 21 сентября 2026, заплатить до 1 декабря 2026 |
| в 2026 году | 160 тыс ₽, если ставка не вырастет | уведомление осенью 2027, заплатить до 1 декабря 2027 |
Налог с процентов приходит в том же сводном уведомлении, что налог на квартиру и машину, а на экране оплаты стоит отдельной строкой «Налог на доходы». Вот как это выглядело в прошлом году
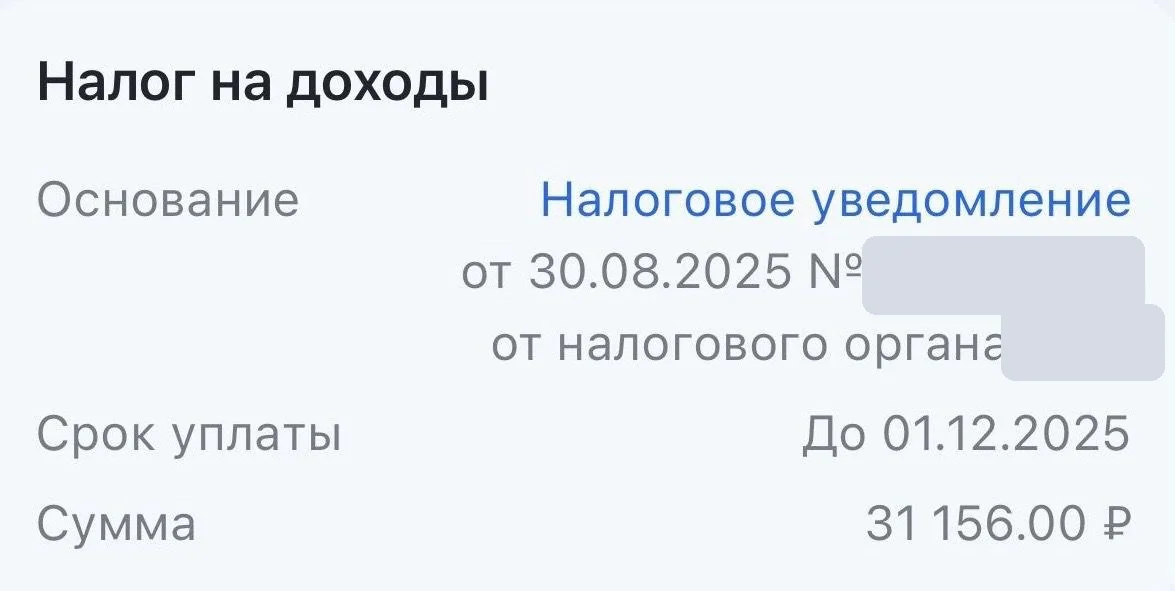
Если проценты пришли в январе, они уже относятся к новому году. Поэтому по годовому вкладу, открытому в январе, последняя выплата часто попадает в налог следующего года
Как посчитать налог на вклады: формула и 4 примера
Формула одна для всех: сложи проценты по всем вкладам и счетам за год, вычти лимит этого года и умножь остаток на 13%. Если проценты за год больше 2,4 млн ₽, с того, что выше 2,4 млн, берут 15%. Эти 2,4 млн считают отдельно от зарплаты, большая зарплата ставку по вкладам не поднимает (Российская газета со ссылкой на ФНС)
Налог = (проценты за год - лимит) × 13%
| Ситуация | Как считаем | Налог |
|---|---|---|
| за 2025 год пришло 300 тыс ₽ процентов | (300 000 - 210 000) × 13% | 11 700 ₽ до 1 декабря 2026 |
| за 2025 год пришло 190 тыс ₽ | проценты меньше лимита | 0 ₽, налога с процентов в уведомлении не будет |
| 2 млн ₽ под 20% весь 2025 год | (400 000 - 210 000) × 13% | 24 700 ₽ |
| 3 млн ₽ под 13% весь 2026 год | (390 000 - 160 000) × 13% | 29 900 ₽ до 1 декабря 2027 |
Посмотри на последнюю строку. Ставки по вкладам в 2026 году ниже, чем в 2025-м, но лимит тоже упал, с 210 до 160 тыс ₽. Поэтому налог с крупных вкладов никуда не денется, просто станет немного меньше
Как посчитать свой налог заранее: 5 шагов
Посчитать свой налог можно за 5-10 минут, ещё до уведомления: нужны только суммы процентов из банковских приложений или бесплатный калькулятор вкладов. Я пользуюсь калькулятором вкладов на calcus.ru: он сам раскладывает проценты по годам и вычитает лимит
- Собери все вклады и счета с процентами. Открой приложение каждого банка и найди вклады, накопительные счета и карты с процентом на остаток. Увидишь список с суммой, ставкой и датой открытия. Это даёт полную картину: налоговая считает их все вместе
- Открой калькулятор и введи первый вклад. Сумма, срок, дата начала, ставка, есть ли капитализация и как часто платят проценты. Нажми «Рассчитать». Внизу появится строка «Налог» и таблица по годам
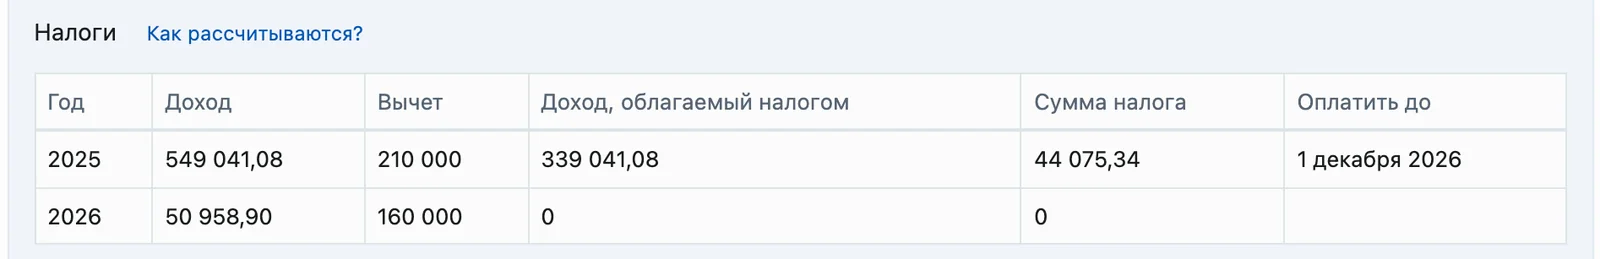
- Найди в таблице «Налоги» строку своего года. В колонке «Доход» стоят проценты, которые пришли именно в этом году. Это твоя цифра для одного вклада
- Сложи проценты по всем вкладам и счетам. Калькулятор считает каждый вклад отдельно, а лимит у тебя один на всех. Поэтому доходы за год складываешь сама
- Вычти лимит и умножь на 0,13. Получилось больше нуля, значит, это сумма, которая придёт в уведомлении. Отложи её сразу, чтобы в ноябре не искать деньги
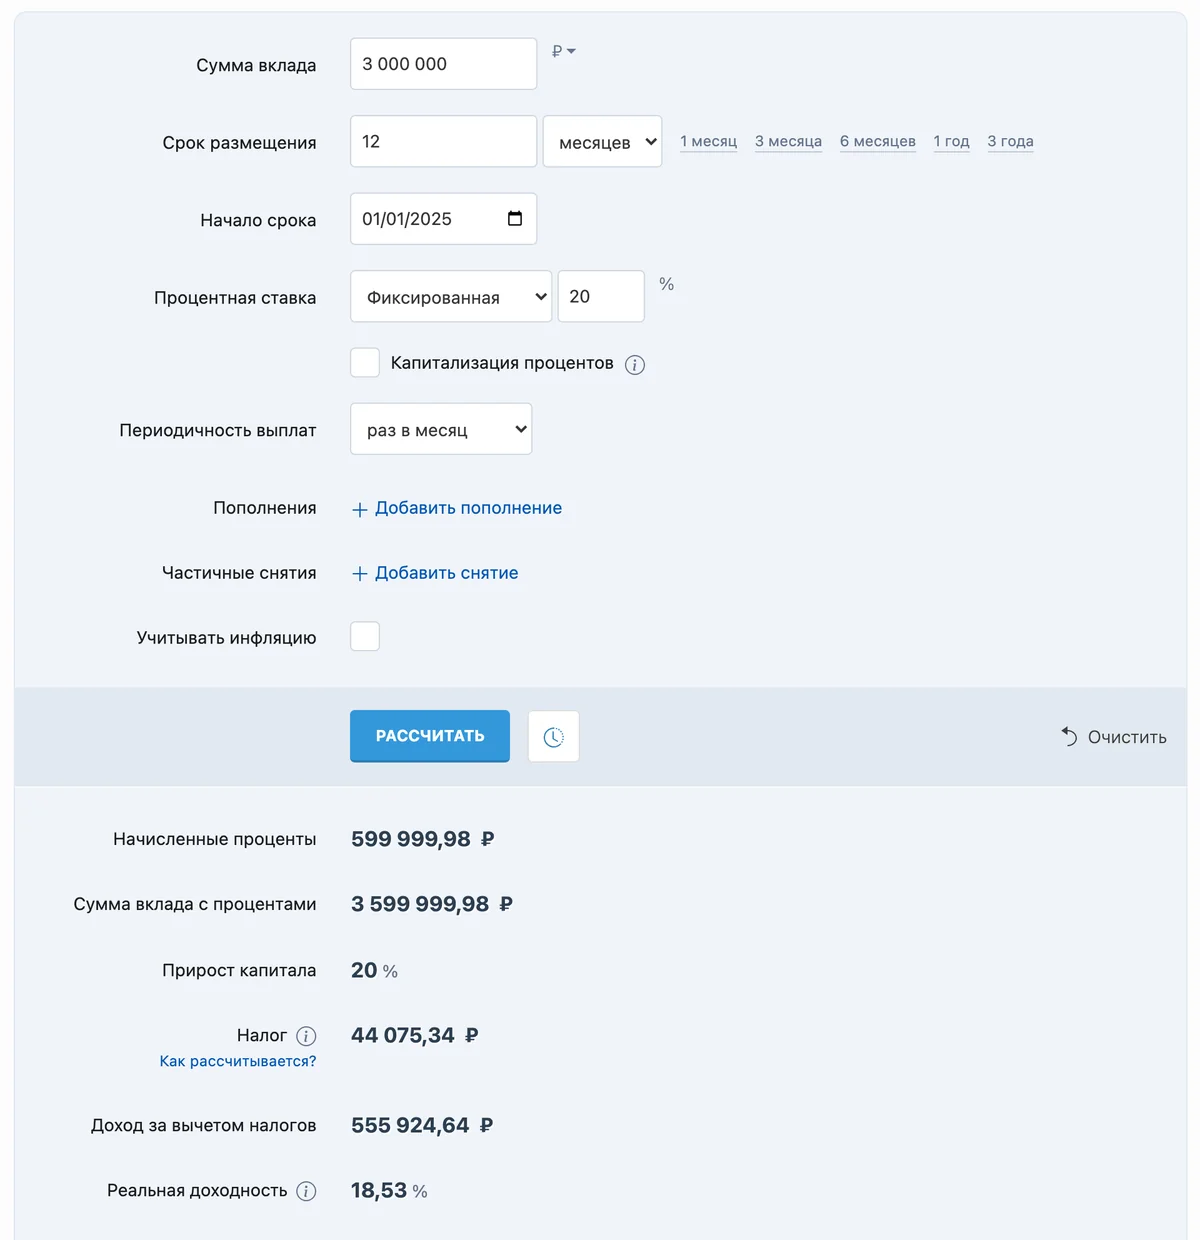
В этом примере процентов набежало 600 тыс ₽, а налог посчитан не с них всех. Смотри таблицу ниже: последняя выплата пришла 1 января 2026 года и ушла в следующий год, а там она спокойно поместилась в новый лимит
Считаешь для семьи? Делай отдельный подсчёт на каждого человека: у мужа свой лимит, у тебя свой, у мамы свой
Какие проценты попадают в налог, а какие нет
В налог попадают проценты по всем вкладам, накопительным счетам и картам с процентом на остаток во всех банках России, рублёвые и валютные вместе. Не попадают проценты по рублёвым счетам, где ставка весь год была не выше 1%, и по счетам эскроу (статья 214.2 НК)
| Считается в налог | Не считается |
|---|---|
| срочные вклады в любом банке | рублёвые счета со ставкой до 1% весь год, например зарплатная карта |
| накопительные счета | счёт эскроу, на котором лежат деньги за квартиру в новостройке |
| проценты на остаток по карте | сама сумма вклада: налог только с процентов |
| валютные вклады, в рублях по курсу ЦБ на день выплаты процентов | рост вклада в рублях из-за курса валюты |
| проценты с капитализацией, в том году, когда банк присоединил их к вкладу | проценты, которые достались по наследству вместе с вкладом |
Если покупаешь квартиру в новостройке по договору долевого участия, деньги до сдачи дома лежат в банке на эскроу-счёте. Налог на вклады этих денег не касается, а застрахованы они отдельно от вкладов, до 10 млн ₽ (Минфин)
Про валюту тоже частая ошибка: налоговая считает только проценты, пересчитанные в рубли на день выплаты (ФНС). Если доллар подорожал и вклад «вырос» в рублях, это не доход по вкладу
Где искать уведомление и до какого числа платить
Уведомление за 2025 год придёт в личный кабинет налоговой и на Госуслуги, а у кого их нет, заказным письмом. ФНС начала рассылку 21 сентября 2026 года и до 10 октября отправит почти 70 млн уведомлений, больше 90% из них в электронном виде (Российская газета, 24.09.2026)
Налог с процентов не приходит отдельным письмом. Он входит в то же сводное уведомление, где налог на квартиру, машину и землю, отдельным разделом про налог на доходы (НДФЛ). Декларацию подавать не нужно, всё посчитано за тебя. Исключение одно: проценты по вкладам в иностранных банках декларируют сами
- Срок: до 1 декабря 2026 года включительно
- Как заплатить: в личном кабинете налоговой, на Госуслугах, в приложении или отделении банка
- Если опоздать: за каждый день после 1 декабря начисляют пени
- Если сумма кажется странной: в личном кабинете видно, какие проценты передал каждый банк. Нашла ошибку, пиши в банк или в налоговую
Не пришло уведомление, а проценты были большие? Подожди до середины октября: рассылка идёт волнами. Если в пришедшем уведомлении нет налога на доходы, налог с процентов тебе не начислен: скорее всего, проценты уложились в лимит
«Я уже потратила проценты»: почему налог всё равно придёт
Налог придёт, даже если проценты давно потрачены: для налоговой доход был в тот день, когда банк его выплатил, и неважно, куда он ушёл потом. Банк ничего не удерживает, поэтому проценты кажутся «чистыми», а через год приходит привет из прошлого
Вот как это бывает. В начале 2025 года семья кладёт 2,5 млн ₽ под 20%, и за год приходит 500 тыс ₽ процентов. Часть уходит детям на технику, часть на отпуск, остальное «как-то разошлось». А в октябре 2026 года в личном кабинете появляется строка на 37 700 ₽: (500 000 - 210 000) × 13%. Денег уже нет, а до 1 декабря два месяца
Лечится это одной привычкой: проценты сверх лимита сразу делишь на две части, 87% твои, 13% налоговой. Налоговую часть откладываешь туда, где её не видно, хоть на тот же вклад. Тогда осенью уведомление приходит, а стресса нет
Как законно заплатить меньше
Заплатить меньше законно можно тремя способами: учесть, что лимит у каждого человека свой, выбирать долгие вклады с выплатой процентов в конце срока и сверять данные банков в личном кабинете налоговой. Всё это прямо записано в законе и в разъяснениях ФНС
- Лимит у каждого свой. 2 млн ₽ под 20% на одном человеке дают 24 700 ₽ налога. Те же деньги по 1 млн ₽ на двоих дают 0 ₽: у каждого по 200 тыс ₽ процентов, и оба укладываются в свои 210 тыс
- Долгий вклад с выплатой в конце. Если вклад открыт больше чем на 15 месяцев и проценты платят в конце срока, неиспользованный лимит прошлых лет не сгорает. Он уменьшит налог в том году, когда придут проценты (ФНС)
- Сверка с личным кабинетом. В личном кабинете налоговой видно, сколько процентов передал каждый банк. Цифра не совпадает с твоей, пиши в банк или в налоговую до оплаты: проверить заранее проще, чем потом возвращать переплату
Чего не делать: снимать вклад раньше срока «чтобы не платить налог». Проценты при досрочном закрытии обычно сгорают, и потеряешь больше, чем 13% с превышения
Сколько вклад приносит после налога
После налога вклад приносит меньше, чем написано в договоре, но ненамного: в примере с калькулятором 20% превратились в 18,53%. На крупных суммах налог срезает 1-2 процентных пункта, и это нормальная плата за надёжный инструмент
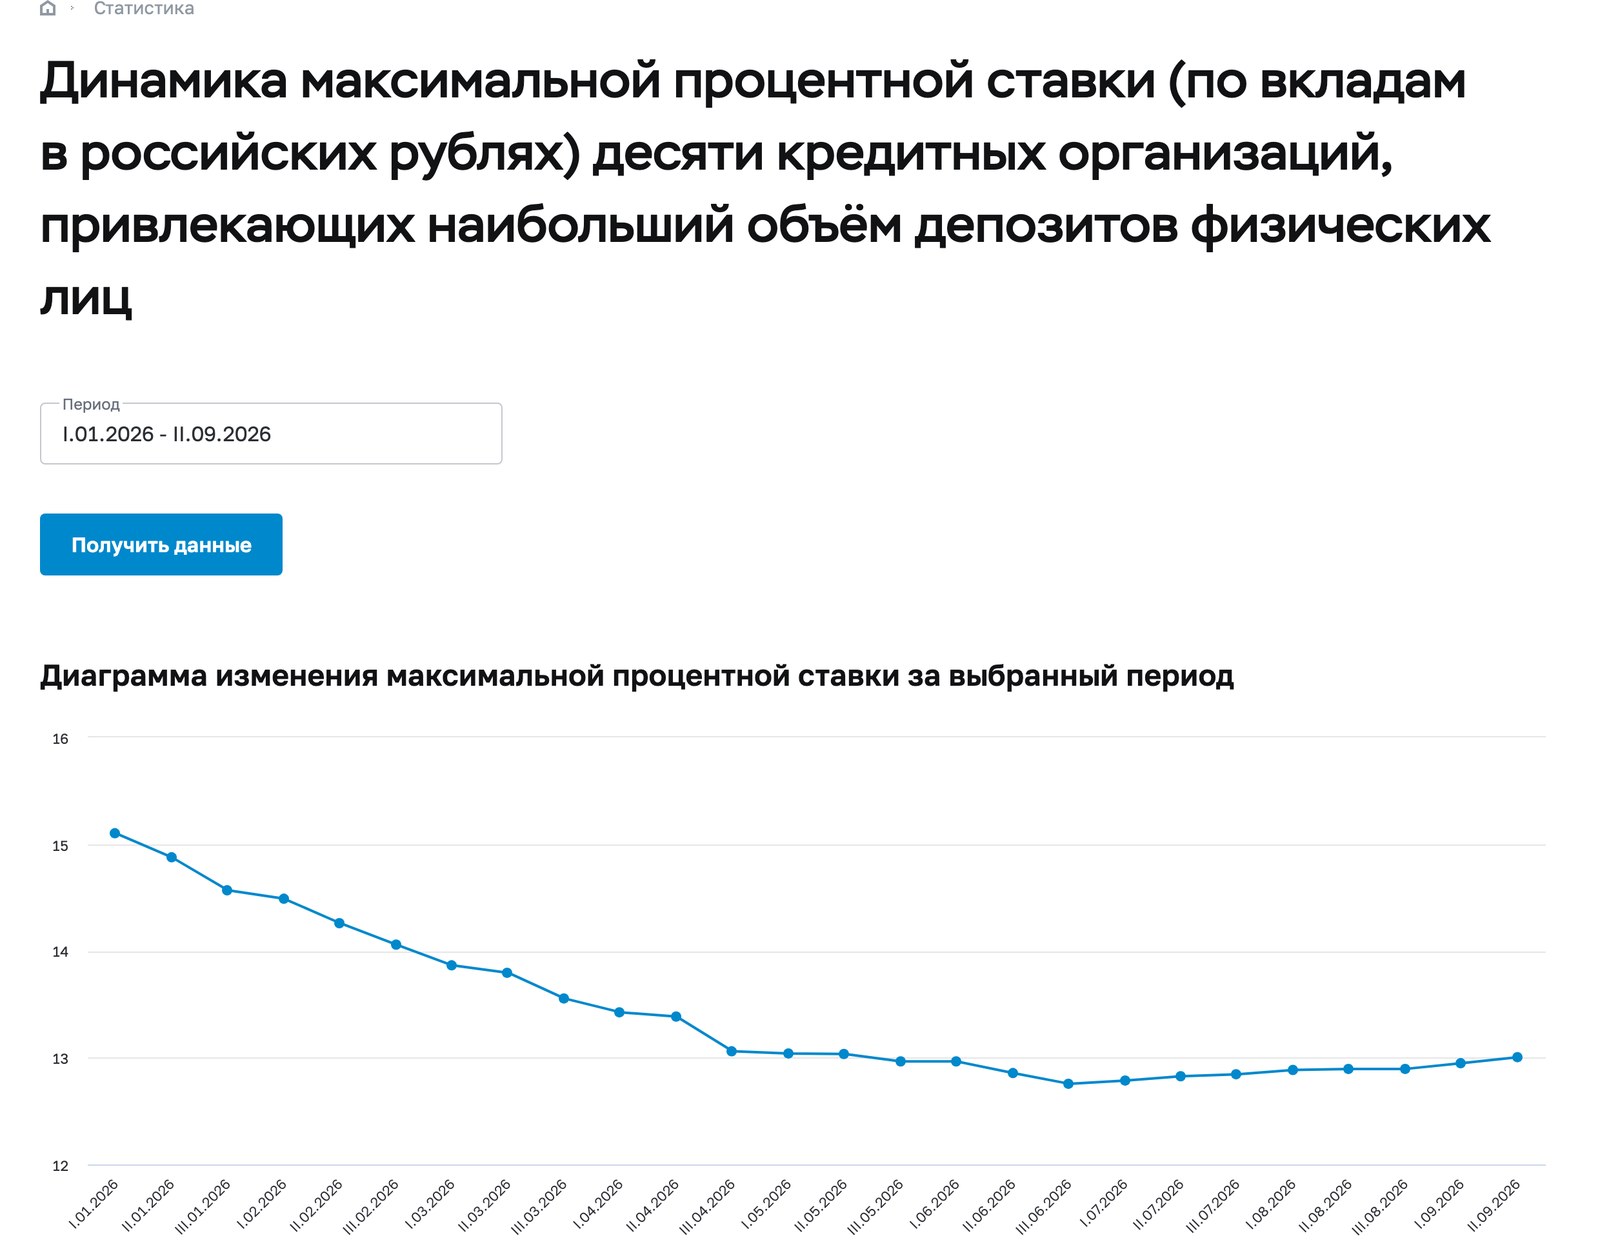
И ещё одна мысль напоследок. Вклад растёт в рублях, а покупать на эти рубли ты потом будешь конкретные вещи, например квадратные метры. Средняя максимальная ставка по вкладам в 10 крупнейших банках за 2026 год снизилась с 15,1% до 13% (данные ЦБ), а цены на квартиры за это время не стояли на месте
Как посчитать, сколько квадратных метров на самом деле лежит на твоём вкладе, я подробно разобрала в статье «Вклад или недвижимость». А если деньги с вклада ты копишь на свою квартиру, посмотри, где ещё может лежать первоначальный взнос
Источники
Цифры и правила проверены по этим материалам 28.09.2026
- Налоговый кодекс РФ, статья 214.2: как определяют налоговую базу по процентам по вкладам
- Банк России: ключевая ставка по дням, 2023-2026
- ФНС России: особенности налоговой базы по процентам по вкладам, перенос лимита для долгих вкладов
- ФНС России, Оренбургская область: порядок исчисления НДФЛ с процентов по вкладам
- ФНС России, Севастополь: валютные вклады, наследство, нерезиденты
- Российская газета, 24.09.2026: рассылка уведомлений за 2025 год, ставки 13% и 15%
- РИА Новости, 24.09.2026: ФНС начала рассылать уведомления по вкладам
- ДОМ.РФ: как считать и когда платить налог на проценты по вкладу
- Банк России: средняя максимальная ставка по вкладам в 10 крупнейших банках
- Минфин России, 18.12.2025: страхование вкладов и счетов эскроу
- Калькулятор вкладов calcus.ru: расчёт примера с налогом по годам
Проверь свой налог за 10 минут
Пройди по списку и запиши ответы. Если считаешь за семью, пройди список на каждого человека отдельно
Сохрани себе
- Выпиши все вклады, накопительные счета и карты с процентом на остаток во всех банках
- Отметь, в каком году пришли проценты по каждому: январская выплата уже относится к новому году
- Сложи проценты за год по всем банкам
- Вычти лимит своего года: 210 тыс ₽ за 2025 год, 160 тыс ₽ за 2026 год
- Остаток умножь на 0,13, это твой налог
- Отложи эту сумму сразу, до уведомления
- В октябре проверь уведомление в личном кабинете налоговой или на Госуслугах
- Заплати до 1 декабря
Канал Ольги Сергиенко
Как выбрать квартиру, которая сохранит силу денег
В канале разбираю, как выбрать новостройку в Москве и Подмосковье с потенциалом роста цены: по шагам, простыми словами
Частые вопросы
С какой суммы платят налог на вклады в 2026 году?
В 2026 году платят налог за проценты 2025 года, если по всем вкладам и счетам вместе пришло больше 210 тыс ₽. Налог 13% берут только с того, что выше 210 тыс ₽. Для процентов, которые придут в 2026 году, лимит, скорее всего, будет 160 тыс ₽Когда придёт налог на вклады за 2025 год?
ФНС рассылает уведомления с 21 сентября 2026 года, основную часть до 10 октября. Уведомление приходит в личный кабинет налоговой и на Госуслуги, остальным заказным письмом. Заплатить нужно до 1 декабря 2026 годаНужно ли подавать декларацию по процентам по вкладам?
Нет, если вклады в российских банках: банки сами передают данные, налоговая сама считает налог и присылает уведомление. Проценты по вкладам в иностранных банках декларируют самостоятельноПлатят ли пенсионеры налог на вклады?
Да, отдельной льготы для пенсионеров нет. Лимит и ставка те же, что у всех: за 2025 год налог платят только с процентов сверх 210 тыс ₽Облагаются ли налогом проценты по накопительному счёту и карте?
Да, проценты по накопительным счетам и процент на остаток по карте складываются с процентами по вкладам. Не считаются только рублёвые счета со ставкой не выше 1% весь год и счета эскроуЧто будет, если не заплатить налог на вклады до 1 декабря?
С 2 декабря за каждый день просрочки начисляют пени, а сам налог никуда не исчезает. Проще отложить сумму заранее: посчитать её можно ещё до уведомленияКак считается налог, если у вклада капитализация?
Проценты, которые банк присоединил к вкладу, считаются доходом в том году, когда их присоединили, даже если ты их не снимала. Они складываются с остальными процентами за годЧитайте также
Под сдачу
Какую квартиру купить для сдачи в аренду: 7 проверок
Кто будет жить, чем квартира выделится среди похожих и какую часть платежа закроет аренда
Сдача
Как сдать квартиру в аренду: 7 шагов, чтобы её сняли первой
Что купить, как выделиться среди похожих объявлений, как проверить арендатора и сдавать официально
Деньги
Вклад или недвижимость: что выгоднее, считаем в метрах за 5 лет
Сколько квадратных метров на самом деле лежит на твоём вкладе и когда лучше оставить деньги в банке
Как войти
Первоначальный взнос на квартиру: 7 мест, где он уже лежит
Сколько нужно на взнос в 2026 году и где взять деньги из того, что уже есть