Деньги и защита покупателя
Вклад или недвижимость: что выгоднее, считаем в метрах за 5 лет
На год-два и для подушки безопасности лучше вклад: он надёжен, и деньги всегда под рукой. Если деньги должны сохранить силу на 5 лет и дольше, сравнивай их в метрах. С 2021 по 2025 год 3 млн наличными в Подмосковье «похудели» с 25,5 до 14,2 м² новостройки, а вклад, с которого не снимали проценты, удержал 23,4 м²
Открой приложение банка и выпиши сумму и дату окончания каждого вклада. Подели сумму на цену метра новостройки в своём городе: получишь, сколько квадратных метров от квартиры у тебя есть уже сегодня. Через полгода посчитай ещё раз. Стало меньше, значит, деньги тают, даже если проценты капают каждый месяц
Эта статья для тех, у кого деньги уже есть: на вкладе, на счёте, в конверте в шкафу. И кто каждый раз, когда вклад заканчивается, решает одно и то же: продлить или наконец переложить во что-то надёжнее. Я работаю с новостройками Москвы и Подмосковья и скажу честно сразу: вклад проигрывает не всегда. Ниже расчёт на цифрах ЦБ, Росстата и «Индикаторов рынка недвижимости», без уговоров
Живёшь в другом городе? Способ считать тот же, поменяются только цены метра. А московскую квартиру можно купить удалённо, не переезжая
Вклад или квартира: что выгоднее в 2026 году
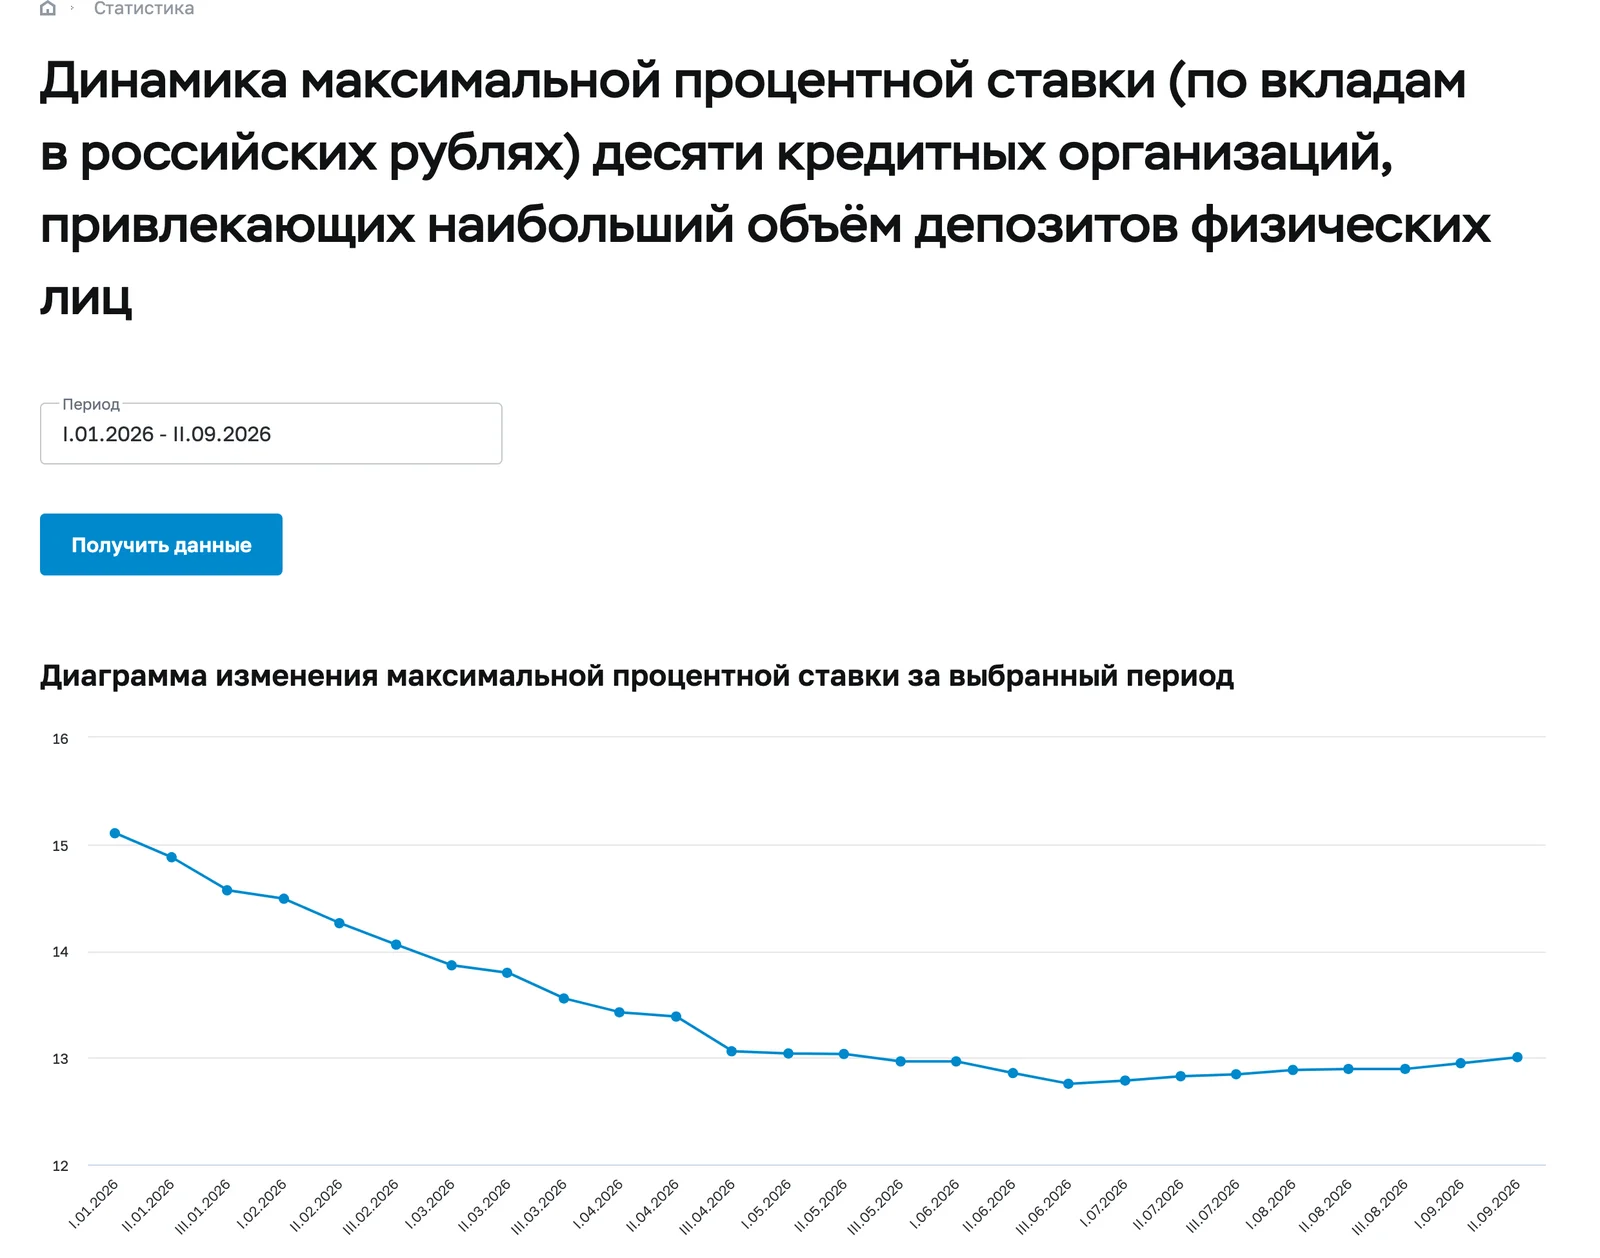
В 2026 году вклад лучше подходит для денег на 1-2 года и для подушки безопасности, квартира в новостройке для денег, которые не понадобятся 5 лет и дольше. Средняя максимальная ставка по вкладам в 10 крупнейших банках во второй декаде сентября 2026 года 13% (данные ЦБ). А метр в новостройках за год до августа подорожал на 16,7% в Москве в старых границах (данные bnMAP) и на 15% в Подмосковье (подсчёт «Метриум»). Эти цифры меняются каждый месяц, поэтому смотри на признаки ниже, они держатся дольше
| Признак | Вклад | Квартира в новостройке |
|---|---|---|
| Для каких денег | подушка безопасности и то, что понадобится в ближайшие 1-2 года | то, что точно не понадобится 5 лет и дольше |
| Сколько нужно, чтобы начать | любая сумма | первоначальный взнос, обычно от 20% цены |
| Что растёт | сумма в рублях | цена метров, но если выбран правильный дом и район |
| Что съедает | рост цен, налог на проценты, твои же траты | налоги, коммуналка и отделка, если квартира без неё |
| Как защищены деньги | страховка до 1,4 млн ₽ в одном банке | эскроу-счёт по договору долевого участия, страховка до 10 млн ₽ |
| Как быстро забрать | в день закрытия, но проценты могут сгореть | за несколько месяцев: квартиру нужно продать |
В 2026 году ставки по вкладам снижаются вслед за ключевой ставкой ЦБ: с января по сентябрь средняя максимальная ставка 10 крупнейших банков опустилась с 15,1% до 13%. Продлевая вклад, ты почти всегда продлеваешь его уже под меньший процент
Выходит, в споре «вклад или недвижимость» первым решает срок этих денег. Процент идёт вторым. А дальше самое интересное: чем мерить, кто выиграл
Почему вклад честнее считать в метрах
Вклад честнее считать в метрах, потому что проценты растут в рублях, а покупать ты потом будешь метры. Банк каждый месяц присылает зелёную цифру с плюсиком, и мозг радуется ей, как лайку. Только по этой цифре не видно главного: сколько квадратных метров на неё можно купить
Метр в новостройке тоже дорожает, и бывают годы, когда быстрее, чем капают проценты. Тогда сумма на счёте растёт, а купить на неё можно всё меньше. Это как догонять самолёт, который разгоняется: бежишь, стараешься, а он всё равно впереди
Посмотри, что стало с 3 млн с начала 2021 года. Метр в новостройках Москвы, по данным Росстата, стоил тогда 251,8 тыс ₽ (таблица Росстата), в конце 2025 года 433,2 тыс ₽ (свод данных Росстата). Значит, 3 млн наличными за эти годы «сжались» в Москве с 11,9 до 6,9 м², в Подмосковье с 25,5 до 14,2 м². А вклад, который каждый январь продлевали под среднюю максимальную ставку 10 крупнейших банков и с которого не снимали проценты, после налога удержал 11,4 м² в Москве и 23,4 м² в Подмосковье
Вывод неожиданный даже для меня: вклад, в который не лазили, почти догнал метры. А если проценты снимать, деньги тают так же, как в конверте. Одна оговорка: средняя цена метра растёт ещё и потому, что в продажу выходят более дорогие дома, поэтому конкретная квартира могла вырасти и больше, и меньше среднего
Если ты когда-нибудь собираешься покупать квартиру, себе, детям или просто чтобы сохранить деньги, считать в рублях бессмысленно. Мерка должна совпадать с целью: подели сумму на цену метра, и увидишь, сколько квадратных метров у тебя на самом деле
Почему деньги на вкладе тают, даже когда процент высокий
Деньги на вкладе тают не только от цен: их слишком легко достать, и жизнь всегда находит, куда их потратить. Вклад заканчивается, приходит уведомление «продлить?», и палец жмёт кнопку за 15 секунд. Шампунь мы выбираем дольше, на минуточку
Проценты капают, и их так удобно снять «на отпуск», «на ремонт», «на всякий случай». В сами деньги ныряют с мыслью «завтра верну», и потом честно признаются себе, что не вернули. Если снимать проценты с 3 млн, за 5 лет на жизнь уйдёт около 1,7 млн
А ещё с процентов по вкладам с 2023 года берут налог. Без налога можно получить доход в пределах 1 млн ₽, умноженного на самую высокую ключевую ставку ЦБ на 1-е число месяца в этом году, за 2025 год это 210 тыс ₽. С того, что сверху, платят 13% (разъяснение ДОМ.РФ). Как посчитать свой налог заранее, разобрала в статье про налог на вклады
И вклады расползаются по разным банкам, чтобы уложиться в страховку, а через пару лет начинается квест, где что лежит. Деньги, про которые хозяйка не помнит, лежат как потеряшки в бюро находок
С квартирой так не выйдет: метры на отпуск не снимешь. Для многих это и есть главный довод: заработанное лежит там, куда по дороге не залезешь
Во что обходится квартира: честный список расходов
Квартира в новостройке обходится дороже своей цены: нужны деньги на налоги и коммуналку, а если квартира без отделки, то и на ремонт. Часто новостройки продают уже с чистовой отделкой, бывают варианты и с мебелью, тогда эта статья расходов уходит. Если покупаешь в ипотеку или рассрочку, платёж идёт с первого месяца, а сдавать квартиру можно после ключей. Этот расход закладывают заранее, зато пока дом строится, квартира дорожает вместе со стройкой
| Расход | Когда | Что сделать заранее |
|---|---|---|
| Платёж по ипотеке или рассрочке | с первого месяца, пока дом строится | посчитать, потянешь ли платёж из своего дохода |
| Отделка и мебель | после ключей, если квартира куплена без них | выбрать квартиру с отделкой или отложить на ремонт |
| Коммуналка | после ключей, даже если квартира пустует | заложить в ежемесячные траты |
| Налог на имущество | каждый год после регистрации собственности | посмотреть кадастровую стоимость и ставку своего региона |
| Налог при продаже | если продать раньше минимального срока владения | держать квартиру не меньше 5 лет, в отдельных случаях хватает 3 |
И главное правило: дорожает не всякая квартира. Дом в чистом поле без метро и школ может годами стоять в цене. Поэтому выбор района и застройщика решает не меньше, чем выбор между вкладом и квартирой
Вклад или квартира под сдачу: что выгоднее
Если считать только аренду, вклад в 2026 году приносит больше, чем квартира под сдачу. По подсчёту Циан, в январе 2026 года однушка в Москве возвращала арендой 4-5,5% своей цены в год, в Подмосковье 7-9%, а вклады на срок от года до 3 лет в крупнейших банках шли под 6-13% (ИРН, данные Циан). И это до расходов на ремонт, коммуналку и налоги
Поэтому обещание «купи и сдавай, аренда закроет ипотеку» сегодня целиком не работает. Аренда закрывает часть платежа, а деньги приносит рост цены квартиры. Да, пока дом строится, сдавать его нельзя. Зато именно в эти годы квартира дорожает вместе со стройкой: на старте продаж цена ниже, чем в готовом доме
Если покупаешь квартиру именно под сдачу, считай две цифры по отдельности: сколько аренда закроет каждый месяц и сколько квартира может стоить через 5 лет. Решение складывается из обеих. Какую квартиру брать под сдачу, я разобрала по 7 проверкам в статье «Какую квартиру купить для сдачи в аренду»
И последнее: квартира под сдачу остаётся твоей. Однажды в неё можно заехать самой или отдать детям, с вкладом так не получится
Что надёжнее: вклад или новостройка
Деньги на вкладе застрахованы государством до 1,4 млн ₽ в одном банке, а деньги за новостройку по договору долевого участия лежат на эскроу-счёте, и он застрахован до 10 млн ₽ отдельно от вкладов. В декабре 2025 года Минфин предложил поднять страховку эскроу до 30 млн ₽
Эскроу работает так: ты платишь в банк, и застройщик получает деньги только после того, как сдаст дом. Если стройка встанет, деньги вернутся тебе. Поэтому покупай только по договору долевого участия с оплатой через эскроу и никому не отдавай наличные в руки
Страх «вдруг с банком что-то случится» понятен, и большие суммы разумно раскладывать по разным банкам в пределах страховки. Для квартиры важнее другое: проверить застройщика, сколько домов он уже сдал и вовремя ли
Цена «чуть позже»: студия, которую не купили в 2021 году
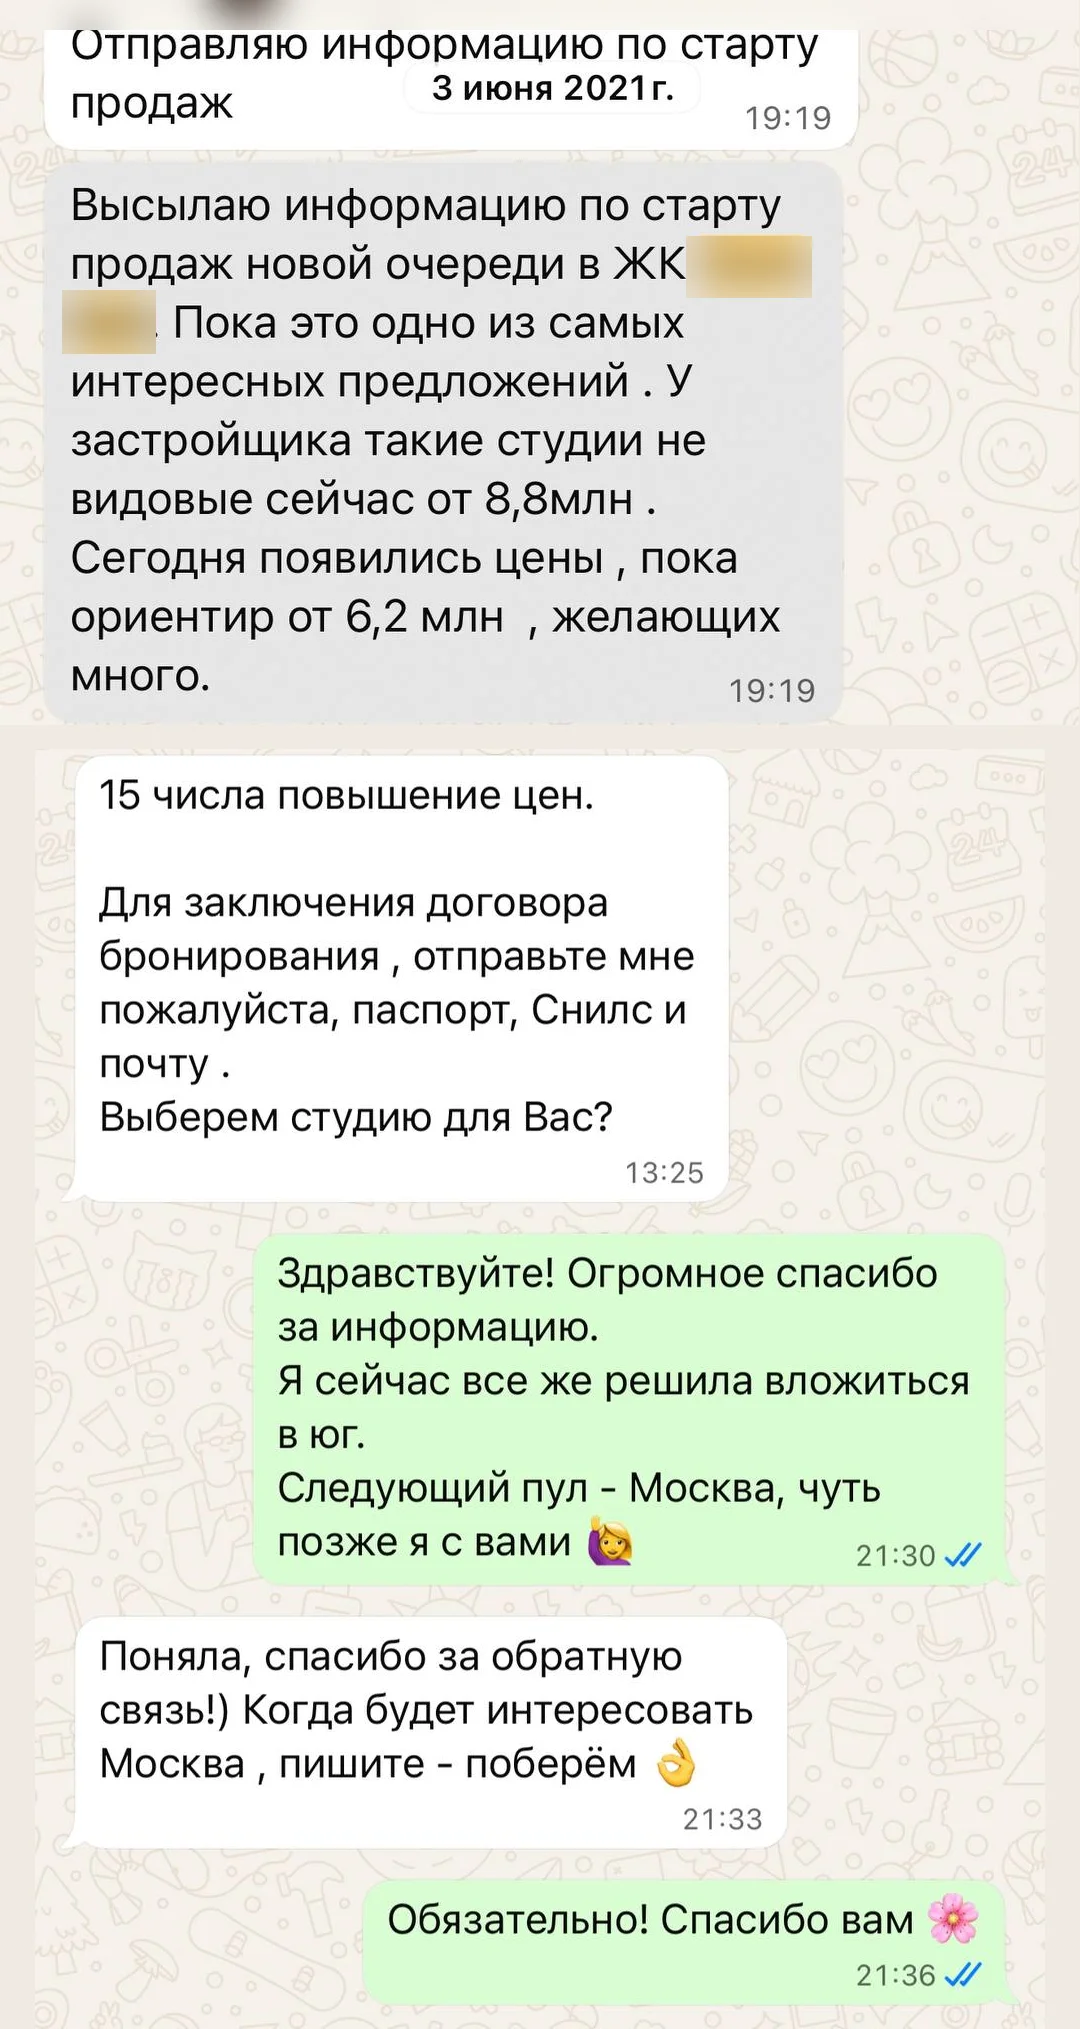
Одна московская студия показывает цену ожидания лучше любого графика: в июне 2021 года такие студии продавали от 6,2 млн ₽, а в июле 2026 года студию той же площади в том же комплексе продавали за 17,6 млн ₽. Это настоящая переписка покупательницы с риелтором и объявление на Циан, название комплекса и адрес я размыла
3 июня 2021 года риелтор присылает старт продаж: студии 21 м² с окнами на Москву-реку, «ориентир от 6,2 млн, желающих много», а 15-го числа обещают повышение цен. Покупательница отвечает вежливо: «Следующий пул - Москва, чуть позже я с вами». Денег на первоначальный взнос у неё хватало, не хватило решимости
Через 5 лет «чуть позже» стоит 11,4 млн ₽. В объявлении цена продавца и квартира с мебелью, сделка может пройти дешевле. Но даже со скидкой на торг разница в разы
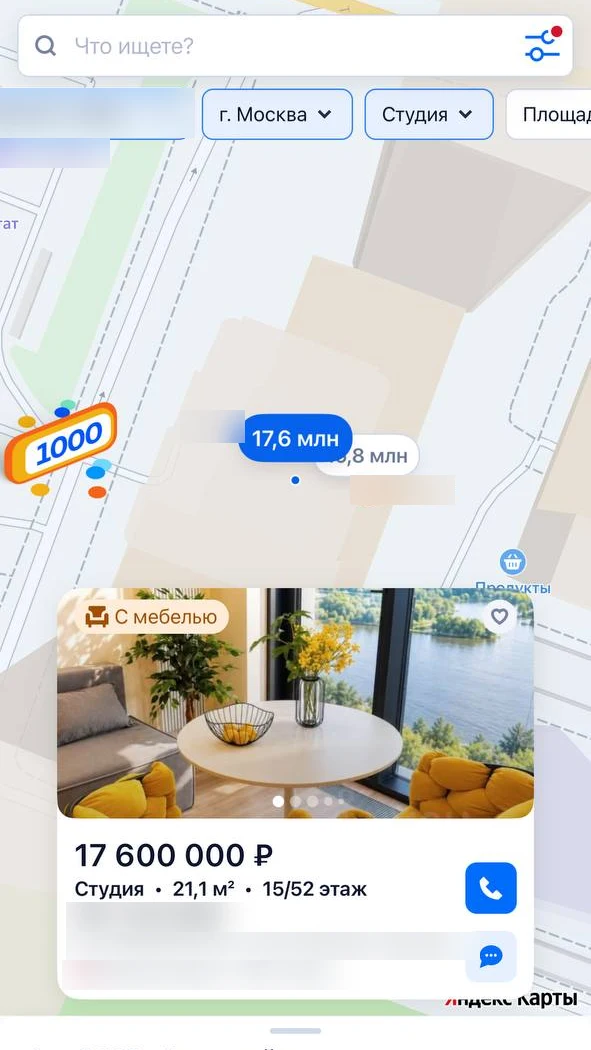
Честная оговорка: это удачный пример. В среднем по новостройкам Москвы метр за те же годы подорожал в 1,7 раза, по данным Росстата, и такой рост, как у этой студии, никто не обещает. Этот пример про другое: сколько может стоить ожидание, которое кажется безопасным, и как много решает правильно выбранный дом
А если подождать, пока цены упадут
Подождать можно, но у ожидания тоже есть цена, и платишь её ты: пока деньги лежат без дела, дорожают метры. Фразу «пузырь лопнет, цены упадут» риелторы слышат каждый день. Посмотри на график цен на жильё в Москве за 26 лет, его ведут «Индикаторы рынка недвижимости»
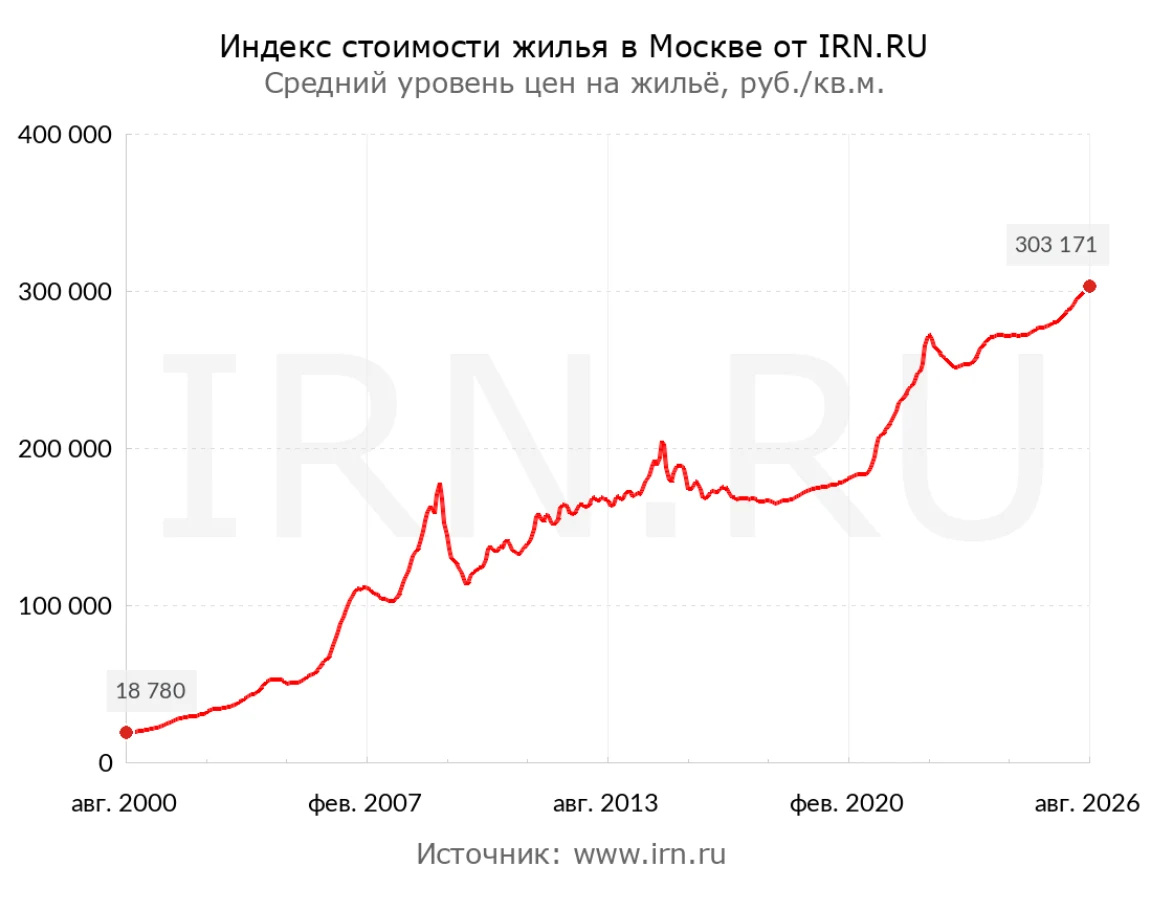
Что на нём видно. В августе 2000 года метр жилья в Москве в среднем стоил 18 780 ₽, в августе 2021 года 232 760 ₽, в августе 2026 года 303 171 ₽, в 16 раз дороже, чем в 2000-м (график ИРН). Были и провалы: в 2008 году, в 2014-м и в 2022-м цены падали, иногда надолго. Но каждый раз потом поднимались выше прежнего пика, хотя ждать этого иногда приходилось по несколько лет
Никто не знает, что будет завтра, и я тоже. Но и ставки по вкладам не стоят на месте: когда ЦБ снижает ключевую ставку, падают и проценты, и продлевать вклад приходится на худших условиях
Поэтому я не гоню и не пугаю. Предлагаю простую привычку: раз в полгода пересчитывай свои деньги в метрах. Метров становится меньше, значит, ожидание обходится дороже, чем кажется, и пора решать. Больше, значит, можно спокойно ждать дальше
Когда лучше оставить деньги на вкладе
Деньги лучше оставить на вкладе, если они понадобятся в ближайшие 1-3 года или если это вся твоя подушка безопасности. Квартира про длинные сроки, а у вклада важное преимущество: деньги под рукой
- Это все твои сбережения. Сначала подушка, потом метры
- Деньги нужны на лечение, учёбу детей или переезд в ближайшие годы. Продавать квартиру в спешке значит терять в цене
- Платёж по ипотеке или рассрочке придётся тянуть на пределе. Пока дом строится, сдавать его нельзя, поэтому платёж должен спокойно помещаться в твой доход
- Доход нестабильный. Сначала запас, потом обязательства на годы
- От мысли о покупке не спишь. Спокойнее начать с подушки и расчёта в метрах
Подушка безопасности на несколько месяцев жизни остаётся на вкладе или накопительном счёте: оттуда её можно забрать в любой день. В квартиру идут только те деньги, без которых ты спокойно проживёшь несколько лет. Ради метров жизнь в бетон не кладут, мы не выгребаем всё до нуля
Не выбирать, а совместить: подушка, взнос и остаток на вкладе
Совместить вклад и квартиру можно так: подушка остаётся на вкладе, первоначальный взнос фиксирует цену квартиры, а остальное продолжает работать на вкладе до следующих платежей. Особенно удобно это с рассрочкой от застройщика: часть платишь сейчас, остальное по графику, и пока срок платежа не подошёл, деньги копят проценты
Логика простая. Цену квартиры фиксирует договор, и для тебя она дальше не растёт. А деньги на следующие платежи тем временем лежат на вкладе и работают. Получаются и метры, и проценты, без выбора «или-или»
Сколько нужно на взнос и где его взять, если на вкладе не хватает, я подробно разобрала в статье про первоначальный взнос на квартиру. Там 7 мест, где деньги на взнос часто уже лежат
Один совет по срокам: забирай деньги со вклада в дату его окончания, тогда проценты не сгорят. Если дата неудобная, обсуди с застройщиком график платежей под неё
Твоя ситуация: что делать с деньгами в 4 случаях
Что делать с деньгами, зависит от того, зачем они тебе. Найди свою строку в таблице
| Твоя ситуация | Что делать с деньгами |
|---|---|
| Хочу сохранить накопленное, чтобы не растаяло | подушку оставить на вкладе, остальное посчитать в метрах и переложить в квартиру, где правильно выбраны дом и район |
| Хочу, чтобы деньги работали | заходить первоначальным взносом, считать отдельно аренду и рост цены, держать квартиру не меньше 5 лет |
| Копим на свою квартиру для семьи | зафиксировать цену взносом раньше, пока метр не убежал, и не копить до полной суммы |
| Хочу помочь ребёнку со стартом | посчитать, сколько метров сегодня стоит твой вклад: квартира к его взрослости может стать хорошей базой |
Если своя строка не нашлась или подходят сразу две, это нормально: у многих одни и те же деньги и сохраняют накопленное, и помогают детям. Считать всё равно начинай с метров, а про взнос подробно в статье о первоначальном взносе
А как выбрать правильный ЖК и район, чтобы квартира дорожала, я разобрала по шагам в статье «Как выбрать новостройку»
Источники
Цифры проверены по этим материалам 27.09.2026
- Банк России: средняя максимальная ставка по вкладам в 10 крупнейших банках, 2021-2026
- Банк России: инфляция и ключевая ставка по месяцам
- Росстат, таблица в «Реальном времени»: цена метра на первичном рынке Москвы и Подмосковья, I квартал 2021 года
- Statbase, данные Росстата: цены на первичном рынке по регионам, 2025 год
- Индикаторы рынка недвижимости: средняя цена жилья в Москве с 2000 года
- Мир Квартир, 02.09.2026: цена метра в новостройках Москвы, данные bnMAP
- Mail Финансы, 14.09.2026: цены в новостройках Подмосковья, данные «Метриум»
- ИРН, 13.01.2026: сколько приносит сдача квартиры, данные Циан
- ДОМ.РФ, 12.11.2025: как считают налог на проценты по вкладу
- Минфин России, 18.12.2025: страхование вкладов и счетов эскроу
Проверь свои деньги за 10 минут
Пройди по списку и запиши ответы. Эту же памятку удобно показать тому, с кем решаешь
Сохрани себе
- Выпиши все вклады: сумма, ставка, дата окончания
- Отметь, снимаешь ли проценты или они копятся
- Подели общую сумму на цену метра новостройки в своём городе
- Посчитай, сколько метров та же сумма стоила 5 лет назад
- Реши, какая часть денег - подушка безопасности, которую не трогаешь
- Реши, на сколько лет остальные деньги тебе точно не понадобятся
- Если на 5 лет и дольше: проверь, хватает ли их на первоначальный взнос
- Поставь напоминание пересчитать метры через полгода
Канал Ольги Сергиенко
Как выбрать квартиру, которая сохранит силу денег
В канале разбираю, как выбрать новостройку в Москве и Подмосковье: правильный ЖК и локацию, чтобы квартира дорожала. По шагам, простыми словами
Частые вопросы
Что выгоднее в 2026 году: вклад или квартира?
Для денег на 1-2 года и для подушки безопасности лучше вклад: в сентябре 2026 года средняя максимальная ставка в 10 крупнейших банках около 13%. Для денег на 5 лет и дольше сравнивай в метрах: с 2021 по 2025 год метр в новостройках Москвы подорожал в 1,7 раза, в Подмосковье в 1,8 раза, и вклад догонял его, только если проценты не снималиЧто лучше: вклад или квартира под сдачу?
Если считать только аренду, вклад: в начале 2026 года аренда однушки в Москве возвращала 4-5,5% цены в год, а вклады на 1-3 года шли под 6-13%. Квартира выигрывает за счёт роста цены, если правильно выбраны дом и район. Пока дом строится, сдать его нельзя, зато в эти годы квартира дорожает вместе со стройкойСтоит ли забирать деньги с вклада, чтобы купить квартиру?
Стоит, если эти деньги не понадобятся 5 лет и дольше, а подушка остаётся на вкладе. Забирай деньги в дату окончания вклада, чтобы не потерять процентыСколько денег на вкладе застраховано?
До 1,4 млн ₽ на одного человека в одном банке. Деньги на эскроу-счёте при покупке новостройки по договору долевого участия застрахованы отдельно, до 10 млн ₽Что выгоднее: досрочно гасить ипотеку или держать деньги на вкладе?
Сравни ставку по своему вкладу за вычетом налога со ставкой своей ипотеки. Если вклад приносит больше, держи деньги на вкладе и плати по графику. Если меньше, гаси досрочно, но подушку всё равно оставьНужно ли платить налог с процентов по вкладу?
Да, если доход по всем вкладам за год больше 1 млн ₽, умноженного на самую высокую ключевую ставку ЦБ на 1-е число месяца. За 2025 год это 210 тыс ₽. С превышения платят 13%, налоговая сама пришлёт уведомление, заплатить нужно до 1 декабряЧитайте также
Под сдачу
Какую квартиру купить для сдачи в аренду: 7 проверок
Кто будет жить, чем квартира выделится среди похожих и какую часть платежа закроет аренда
Сдача
Как сдать квартиру в аренду: 7 шагов, чтобы её сняли первой
Что купить, как выделиться среди похожих объявлений, как проверить арендатора и сдавать официально
Как войти
Первоначальный взнос на квартиру: 7 мест, где он уже лежит
Сколько нужно на взнос в 2026 году и где взять деньги из того, что уже есть
Выбор новостройки
Как выбрать новостройку: 6 шагов, чтобы квартира дорожала
Задача, район и метро, застройщик, сама квартира, похожие квартиры рядом и деньги на вход